인텔이 버린 낸드사업이 효자로 탈바꿈
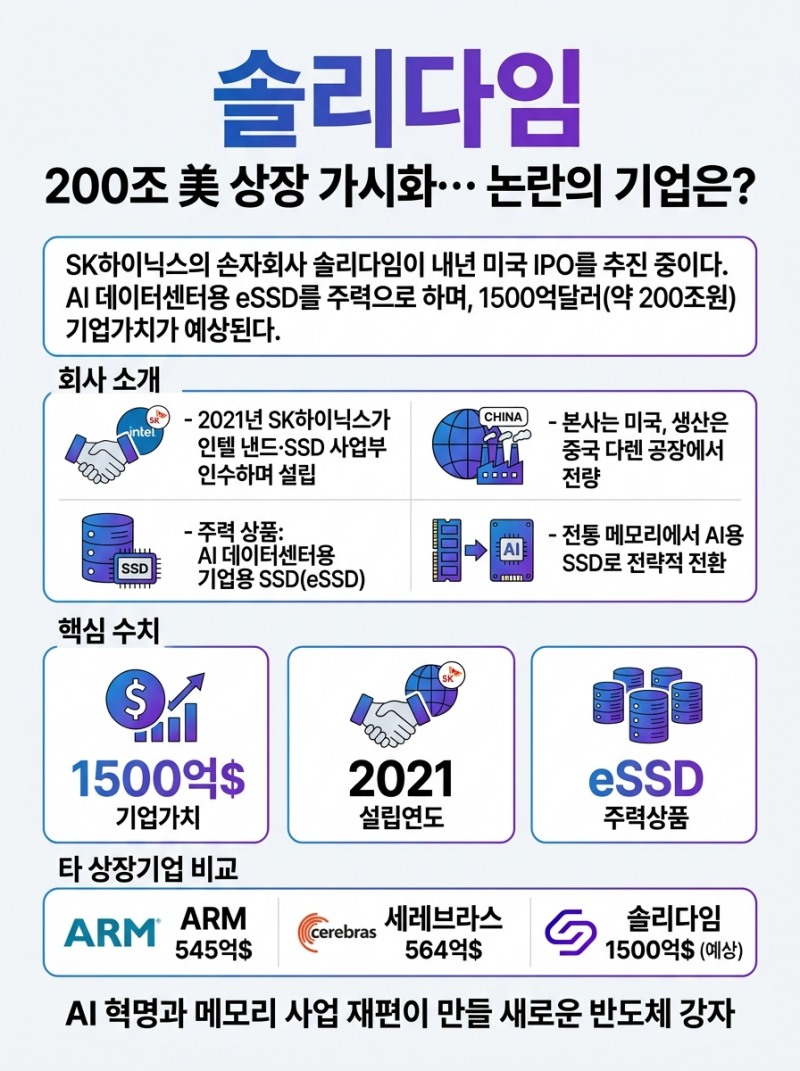
솔리다임은 2021년 SK하이닉스가 인텔의 낸드플래시·솔리드스테이트드라이브(SSD) 사업부를 인수하면서 설립된 미국 법인이다. 당시 인텔이 반도체 사업 구조조정의 칼을 댈 때, SK하이닉스는 이를 전략적 기회로 포착했다.
설립 초기 솔리다임은 업계의 관심 밖에 있었다. 전통적인 메모리 칩 사업과 달리 SSD는 주변부 사업으로 평가받았기 때문이다. 그러나 3년이 채 지나지 않아 상황이 역전됐다. 인공지능(AI) 데이터센터 시장의 폭발적 확대가 솔리다임을 스포트라이트 위로 끌어올렸다.
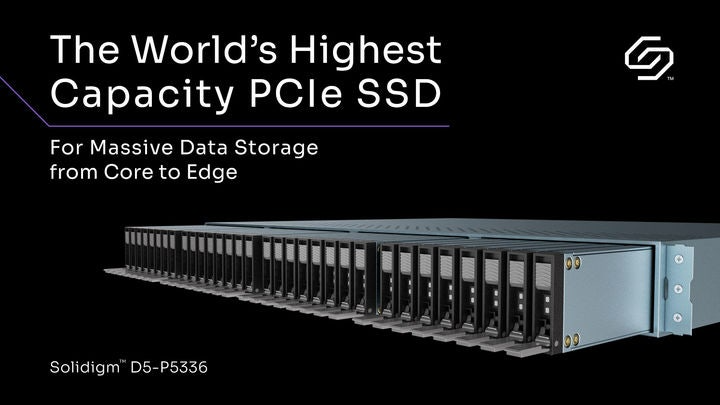
솔리다임의 주력 상품은 AI 데이터센터에 사용되는 기업용 SSD(eSSD)다. 이 제품의 성장 속도는 가파르다. AI 모델 학습과 추론에 필요한 막대한 데이터를 처리하는 서버에 eSSD는 필수 부품이 됐기 때문이다.
솔리다임은 현재 중국 다롄 공장에서 전량을 생산하고 있다. 기업가치 평가에서 ARM(2023년 상장, 545억달러), 세레브라스(2024년 상장, 564억달러)를 크게 뛰어넘을 것으로 예상되는 이유는 eSSD 사업의 성장 잠재력이 그만큼 크다는 뜻이다. 로이터는 솔리다임이 투자은행(IB)과 IPO 주관사 선정을 위한 '베이크 오프'(경쟁 프레젠테이션)를 진행했으며, 150억달러 규모의 자금 조달을 예상했다고 보도했다.
 이미지 확대보기
빅테크와 공동설계 … 메모리 사이클이 사라지다
솔리다임의 IPO 추진이 특별한 이유가 하나 더 있다. SK그룹이 반도체를 보는 근본적인 관점이 바뀌었다는 신호이기 때문이다.
SK 내부 관계자는 "규격화된 범용 메모리와 달리 사전에 빅테크 고객사와 공동 설계하고 장기 계약을 맺는 주문형 AI 메모리는 이전과 같은 사이클을 타지 않는다"며 "SK그룹 내에서는 메모리 사이클이 사실상 사라질 수 있다고 판단하는 것"이라고 밝혔다.
이는 반도체 산업의 근본적 변화를 의미한다. 수십 년간 메모리 업계를 지배해온 수급 사이클, 즉 호황과 불황의 반복이 사라질 수 있다는 뜻이다. 대신 AI 고객사와의 장기 계약에 기반한 안정적 수요가 형성된다. 최태원 회장이 연일 '공격 증설'을 언급하는 이유가 여기에 있다. 공급 과잉에 대한 시장의 본능적 공포가 과거보다 현격히 작아진 것이다.
복잡한 지배구조, 커지는 논란
솔리다임의 IPO 추진은 SK그룹의 지배구조 복잡성을 여실히 드러낸다. 현재 SK그룹 반도체 계열의 구조는 'SK㈜→SK스퀘어→SK하이닉스→AI컴퍼니→솔리다임'으로 이어진다. 이 가운데 SK㈜, SK스퀘어, SK하이닉스가 모두 상장돼 있고, 솔리다임까지 나서면 사실상 '5단 중복상장'이 된다.
솔리다임 상장이 진행되면 SK하이닉스 주주들의 가치가 훼손될 우려도 제기된다. 현재 솔리다임의 실적은 SK하이닉스 연결 실적에 반영되고 있다. 그런데 솔리다임이 별도 상장하면서 신주 발행 등으로 SK하이닉스의 지분율이 낮아지면, 솔리다임의 이익 중 SK하이닉스에 돌아가는 몫도 줄어든다. 막대한 성장 잠재력을 가진 eSSD 사업의 과실을 SK하이닉스 주주들이 온전히 누리지 못할 수 있다는 뜻이다.
미국 진출의 전략적 포석
그럼에도 SK그룹이 솔리다임 IPO를 강행하려는 것은 실질적 전략이 있기 때문이다. 미국 자본시장에서 직접 자금을 조달하고, 동시에 공급망을 다변화하겠다는 계산이다.
솔리다임은 현재 중국에 의존해 전량을 생산하고 있다. SK하이닉스는 솔리다임의 미국 동부 지역 낸드 양산라인 구축을 검토 중이다. 미국에서 생산하면 중국 의존도를 낮출 수 있을 뿐 아니라 미국 정부의 우방 기업 우대 정책도 활용할 수 있다.
SK하이닉스가 미국 ADR 상장과 키옥시아(일본 낸드 업체) 미국 ADR 상장 추진설을 낸 것도 같은 맥락이다. 'AI 본토' 미국에서 외부 자금을 유치해 공장을 더 짓고 반도체 사업을 키우겠다는 전략이다. 한 재계 고위인사는 "반도체 같은 전략 제품을 미국에서 생산하라는 압박은 계속 이어질 것"이라며 "이에 대비한 카드들을 들고 있어야 하는 게 현실"이라고 했다.
전환의 계절, 미래의 신호
솔리다임의 200조원 상장 가시화는 한국 반도체 업계가 새로운 전환기를 맞이했음을 알린다. 메모리 사이클의 종말, AI 고객과의 직접 계약, 미국 중심의 글로벌 공급망 재편—이 모든 변수가 솔리다임이라는 회사 하나에 응축되어 있다.
SK그룹의 선택이 옳은지, 아니면 주주 가치 훼손의 실책인지는 시간이 검증할 것이다. 다만 AI 시대의 반도체 산업에서 발 빠른 선택이 얼마나 중요한지는 이미 증명되고 있다.
[글로벌에픽 안재후 CP / anjaehoo@naver.com]
<저작권자 ©GLOBALEPIC 무단 전재 및 재배포 금지>