 이미지 확대보기
여기에 금융지주 산하 캐피털사 등이 조성한 4천억원을 합치면5천억원 규모의 제2금융권 자체 '배드뱅크'가 마련될 전망이다.
펀드 자금은 부동산 경기 침체에 따라 본 PF로 넘어가지 못하고 있는 브릿지론 단계의 부실채권(NPL)을 매입해 재매각하는 데 주로 쓰일 예정이다.
브릿지론은 신용도가 낮은 시행사가 본 PF 대출을 받기 전 토지대금 마련에 필요한 자금을 마련하기위한 단기 대출로 통상 만기가 짧고 금리가 높아 제2금융권이 주로 취급한다.
저축은행업계가 대규모 펀드를 조성하는 이유는 부동산 경기 침체가 지속되며 PF 부실 우려가 지속되고있기 때문이다.
은행이나 보험은 선순위이거나 시공사가 양호한 사업장을 중심으로 PF 사업에 참여했지만 저축은행등 제2금융권은 후순위와 브릿지론처럼 수익률은 높되 리스크가 큰 물량 위주로 소화해 부실 우려가 지속해서지적돼왔다.
 이미지 확대보기
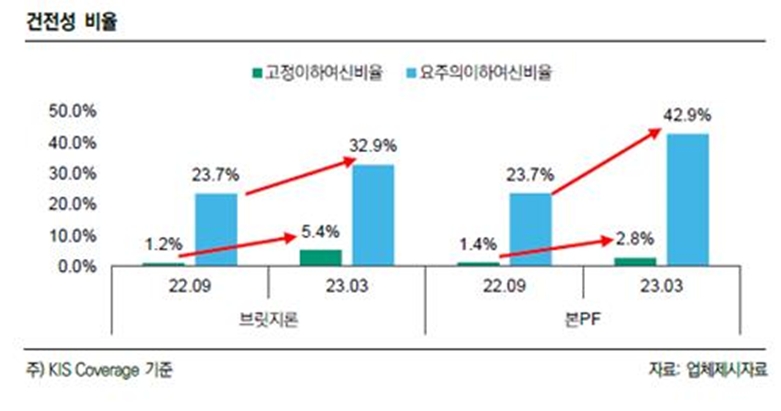
본 PF 고정이하여신비율은 같은 기간 1.4%에서 2.8%로 약 2배로 올랐다.
지난해 연 5∼6%였던 대출금리가 만기 연장 시 9∼11%로상승하면 차주 이자 부담이 가중되는데 만기 연장한 사업장 수가 많아지면서 사업성 저하 우려가 나오는 상황이다.
금융감독원에 따르면 지난 6월 말 기준 저축은행의 부동산 PF 연체율은 4.61%로 지난 3월(4.07%)에비해 0.54%포인트 올랐다.
이성수 글로벌에픽 기자 epic@globalepic.co.kr
<저작권자 ©GLOBALEPIC 무단 전재 및 재배포 금지>