 이미지 확대보기
컨센서스 59% 웃돈 어닝 서프라이즈
HMM은 12일 3분기 연결 기준 매출 4조1271억원, 영업이익 1조3947억원, 당기순이익 1조5352억원을 기록했다고 밝혔다. 전년 동기보다 매출은 52%, 영업이익은 370%, 순이익은 405% 늘었다. 영업이익은 시장 컨센서스인 8758억원을 59% 웃돌았다. 개별 증권사 추정치와 비교하면 유안타증권(1조582억원)보다 31.8%, 하나증권(1조1100억원)보다 25.6% 많았다. 추정치를 어디에 두느냐에 따라 상회 폭은 달라진다.
1~3분기 누적 영업이익은 2조179억원으로 지난해 같은 기간보다 76% 늘었다. 이 가운데 3분기가 차지하는 비중이 약 70%에 이른다. 이코노미트리뷴 집계로 2분기 영업이익률은 10.4%였다. 한 분기 만에 수익성이 급격히 올라간 셈이다.

운임 상승이 만든 3분기…시황 순풍과 경영 대응 나눠 보면
실적을 이끈 것은 주력인 컨테이너 부문이다. 1~3분기 누적 영업이익은 1조6353억원으로 55.3% 늘었다. 배경에는 운임 상승이 있다. 한겨레 보도에 따르면 상하이컨테이너운임지수(SCFI)는 1월 평균 1498에서 중동 전쟁 여파와 물류 정체로 크게 올라 10월 3678까지 상승했다. 시황이 실적을 밀어 올린 구조다.
그렇다고 시황만으로 설명되지는 않는다. HMM은 거점 항만과 지선망을 잇는 '허브 앤 스포크' 전략과 고수익 화물 확대가 중동 전쟁과 중국 태풍에 따른 정체, 파나마 운하 가뭄 같은 운항 불확실성 속에서도 수익성을 지켰다고 설명했다. 이 설명은 회사 측 해석이다. 같은 기간 실적을 발표한 ONE은 21.6%, 머스크 해운 부문은 20.6%, COSCO는 28.7%의 영업이익률을 기록했다. 다만 회계 기준과 사업 구성, 운항 노선이 달라 단순 비교에는 한계가 있다. 운임 호조라는 공통 조건과 HMM만의 성과를 구분해 평가할 필요가 있다.
벌크 비중 18.8%, 재편의 성적표는
최 대표가 취임 이후 추진한 사업 재편은 벌크에서 확인된다. 벌크 부문의 1~3분기 누적 영업이익은 3784억원으로 418.5% 늘었고, 전체 영업이익에서 차지하는 비중은 6.4%에서 18.8%로 높아졌다. 이 비중은 누적 기준이다.
분기별로 보면 벌크 영업이익은 지난해 3분기 450억원에서 4분기 700억원, 올해 1분기 830억원, 2분기 1563억원으로 올랐다. 3분기는 1390억원으로 2분기보다 줄었다. 상승세는 뚜렷하지만 매 분기 늘어난 것은 아니어서, 벌크가 컨테이너 시황 변동을 얼마나 막아 줄지는 더 지켜봐야 한다. HMM 관계자는 컨테이너 시황이 바뀌어도 벌크가 안정적 이익을 낼 토대를 마련했다고 말했다.
임기 5개월 앞두고 재선임 추진, 아직 의결 전
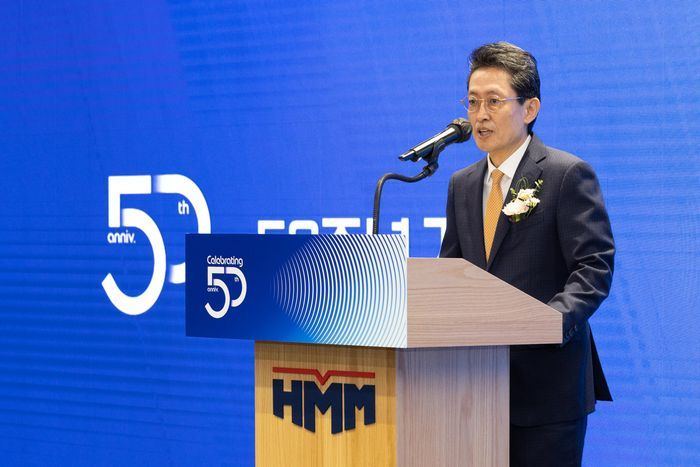
HMM은 25일 임시 주총에서 최 대표의 사내이사 재선임 안건을 처리한다. 지난해 3월 취임한 최 대표의 기존 임기는 내년 3월 26일까지다. 재선임이 가결되면 임기는 2028년 3월로 늘어난다. 아직 주총 의결 전이므로 연임이 확정된 것은 아니다.
시점이 이례적이다. 배재훈·김경배 전 대표는 최초 2년 임기를 마친 뒤 3월 정기 주총을 앞두고 연임 여부가 정해졌지만, 최 대표는 지난달 15일 이사회가 임기 만료를 약 5개월 앞두고 재선임 추진을 결정했다. 주총 상정 시점으로 보면 만료 약 4개월 전이다. 같은 이사회에서 2조1678억원 규모 컨테이너선 투자도 결정됐다. 2029년까지 1만3000TEU급 8척을 새로 짓고 다른 선사가 발주한 신조선 4척을 사들이는 내용이다. 대규모 선박 투자와 본사 이전 등 장기 과제를 앞두고 경영진 임기의 연속성을 확보하려는 취지로 해석된다.
29조원 투자와 주주환원, 부담은 어디로
HMM은 올해 선대 확충과 물류 인프라, 미래 기술에 6조원을 투자한다. 최 대표 부임 이후 누적 투자액은 12조원을 넘었다. 2030년까지는 컨테이너선 166척(147만TEU), 벌크선 110척(1352만DWT)을 확보하는 데 모두 29조원을 쓸 계획이다. 12조원은 이미 집행된 금액이고 29조원은 계획 금액이다.
회사는 투자와 함께 주주환원 기준도 손봤다. 기업가치제고 계획 자율공시에서 '배당성향 30%와 시가배당률 5% 중 작은 금액 이상'이던 기준에서 시가배당률 5% 조건을 뺐다. 앞으로는 순이익 기준 배당성향 30% 이상으로 단순화한다. 주가에 따라 달라지던 기준이 없어져 배당금 예측이 쉬워지고 시장 신뢰가 높아질 것이라는 게 회사 설명이다. 지난해 결산배당 총액은 6603억원이었다. 본사를 서울에서 부산으로 옮기는 작업도 병행 중이다. 지난 5월 주총이 정관 변경을 의결했고, 지난달 13일 부산 부전동 사옥에서 현판을 걸었다.

호황의 지속 여부, 4분기와 내년
호황이 길지 않을 수 있다는 전망이 나와 있다. HMM은 4분기 컨테이너 운임이 약보합세를 보일 것으로 내다봤다. 증권가는 내년 컨테이너선 공급이 늘어 시황이 둔화할 가능성에 주목한다. 유안타증권은 내년 선복량이 9.5% 늘 것으로 예상하고, 하나증권은 글로벌 컨테이너선 공급이 9% 증가할 것으로 본다. 신조선 인도와 수에즈 운하 정상화가 변수로 꼽힌다.
내년 영업이익 전망은 증권사마다 다르다. 유안타증권은 올해 전망치보다 38.9% 줄어 1조4620억원에 그칠 것으로 봤다. 하나증권은 지난달 15일 보고서에서 올해 전망치 2조6780억원 대비 약 58% 감소한 1조1344억원으로 예상했다. 두 전망 모두 실적 발표 전에 나온 것이다. 하나증권은 13일 투자의견을 중립에서 매수로 올리고 올해 영업이익 추정치를 2조9441억원으로 높였지만, 내년 추정치는 이 보도에서 확인되지 않는다.
대규모 투자를 감당할 현금 창출력이 시황 둔화 속에서도 이어지느냐가 최 대표의 재선임 이후 첫 과제다. 지배구조도 변수다. HMM 지분은 산업은행이 35.42%, 해양진흥공사가 35.08%를 보유한다. 산업은행은 올해 2월 지분 단독 매각도 선택지 중 하나로 검토한다고 밝힌 것으로 전해졌다. 매각이 공식 추진 단계에 들어갔다는 발표는 이번 검색에서 확인되지 않았다. 매각 시점과 방식에 따라 중장기 투자와 경영 안정성의 전제가 달라질 수 있다.
[글로벌에픽 안재후 CP / anjaehoo@naver.com]
<저작권자 ©GLOBALEPIC 무단 전재 및 재배포 금지>