 이미지 확대보기
사업 초기에는 문제가 드러나지 않는다. 진짜 위기는 사업이 궤도에 오르고 추가 투자 유치, 신규 사업 진출, 수익 배분, 혹은 지분 매각 등 중대한 의사결정의 갈림길에 섰을 때 찾아온다. 두 사람의 의견이 엇갈리는 순간, 회사는 즉각 '교착상태(Deadlock)'에 빠지게 된다.
상법상 주주총회의 일반결의는 출석 주주의 과반수와 발행주식총수의 4분의 1 이상, 특별결의는 출석 주주의 3분의 2 이상과 발행주식총수의 3분의 1 이상의 찬성이 필요하다. 지분이 50 대 50으로 팽팽히 맞서면, 이사 해임은커녕 이사 선임, 정관 변경, 심지어 매년 정기 주주총회의 재무제표 승인조차 어려워진다(정관으로 이사회 승인이 허용되는 예외적인 경우 제외).
이사회와 주총이 전면 마비되면 금융권에서는 대출 만기 연장을 거부하고, 정부 지원 사업은 중단되며, 핵심 임직원들은 혼란 속에 회사를 떠나게 된다. 흑자를 내고 기술력이 있어도 회사의 의사결정 기능이 완전히 정지되어 서서히 말라 죽는 '경영 뇌사' 상태에 이르는 것이다. 이 지경에 이르면 남는 법적 출구는 발행주식총수의 10% 이상을 가진 주주가 법원에 회사 해산을 청구하는 것(상법 제520조)뿐이다. 애써 키운 회사를 스스로 청산하는 길밖에 남지 않는 셈이다.
이러한 비극이 발생하는 단 하나의 원인은 동업을 시작할 때 '주주간계약서(Shareholders' Agreement, SHA)’를 작성하지 않았기 때문이다. 대다수 창업자가 "우리가 어떤 사이인데"라는 정에 이끌려 결별의 규칙을 정하지 않은 채 항해를 시작한다.
동업 기업이 생존하려면 반드시 창업 초기, 늦어도 분쟁의 조짐이 보이기 전에 정교한 주주간계약서를 갖추어야 한다.
첫째, 경영상 이견으로 2회 이상 주총 결의가 무산될 경우를 대비한 교착상태 해소 조항(Deadlock Resolution Clause)을 명문화해야 하는 것이 좋다. 한쪽이 다른 한쪽의 지분을 사들이거나 반대로 파는 '러시안 룰렛(Russian Roulette)' 또는 '텍사스 슛아웃(Texas Shoot-out)' 방식의 주식매수청구권(Call/Put Option) 설계가 필수적이다.
둘째, 회사를 제3자에게 매각할 때 한쪽이 상대방 지분까지 함께 팔도록 요구할 수 있는 동반매각요구권(Drag-along)과, 상대방이 지분을 팔 때 같은 조건으로 함께 팔 수 있는 동반매각참여권(Tag-along)을 함께 설정해, 매각 국면의 교착과 일방적 이탈을 모두 막아야 한다.
동업의 성공은 신뢰가 아니라, 신뢰가 깨졌을 때 어떻게 질서 있게 헤어질 것인가를 정한 계약서의 완성도에 달려 있다. 대부분의 동업의 결말은 결국 이별임을 명심하고, 소송 없는 이별을 위해 미리 준비해야 한다.
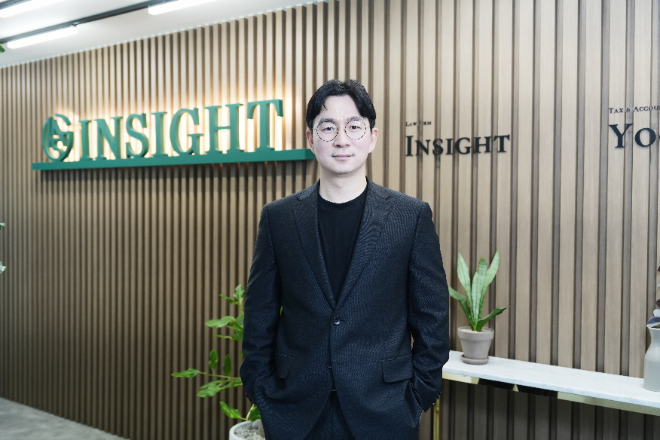
글 : 법무법인 인사이트 손익곤 대표변호사
[글로벌에픽 김동원 CP / epic@globalepic.co.kr]
<저작권자 ©GLOBALEPIC 무단 전재 및 재배포 금지>