 이미지 확대보기
1. 왜 ’관성(Inertia)’인가: 행동경제학적 해석
물리학에서 관성은 물체가 현재의 상태를 유지하려는 성질입니다. 재테크에서도 마찬가지입니다. 한 번 형성된 소비 습관은 좀처럼 줄이기 어렵고, 반대로 한 번 구축된 저축 시스템은 시간이 흐를수록 강력한 가속도를 얻습니다.
현상 유지 편향(Status Quo Bias)의 양날의 검
인간은 특별한 이익이 없는 한 현재의 상태를 유지하려는 경향이 있습니다. 경제학자 윌리엄 사무엘슨(William Samuelson)과 리처드 제크하우저(Richard Zeckhauser)가 1988년 《Journal of Risk and Uncertainty》에 발표한 논문에 따르면, 사람들은 현재 상태(기존 선택)를 유지하는 쪽을 불균형적으로 많이 택합니다. 대학 교수들의 실제 건강보험·퇴직연금 선택 자료에서도 이 편향이 뚜렷하게 확인되었습니다. 이것이 저축에는 좋은 소식입니다. 일단 저축 시스템을 구축해두면, 우리의 게으른 뇌가 그 시스템을 유지하려고 하기 때문입니다.
디폴트 옵션(Default Option)의 놀라운 힘
2017년 노벨 경제학상을 수상한 리처드 탈러(Richard Thaler) 교수는 캐스 선스타인(Cass Sunstein)과 함께 쓴 《넛지(Nudge)》에서 ‘자동 저축’ 시스템의 중요성을 강조했습니다. 브리지트 매드리언(Brigitte Madrian)과 데니스 셰아(Dennis Shea)가 2001년 《Quarterly Journal of Economics》에 발표한 연구에 따르면, 미국의 한 대기업이 401(k) 자동 가입 제도를 도입하자 신규 입사자의 가입률이 약 37%에서 약 86%로 급증했습니다. 저축을 ’의지’의 영역이 아닌 ’시스템’의 영역으로 옮겨놓으면, 우리 뇌의 게으름(관성)이 오히려 자산 축적의 일등 공신이 됩니다.
한국에서도 2023년 7월부터 퇴직연금 사전지정운용제도(디폴트옵션)가 시행되어, 가입자가 운용 지시를 하지 않으면 미리 정해 둔 상품으로 자동 운용됩니다. 가입 자체를 자동화한 제도는 아니지만, ‘아무것도 하지 않아도 작동하는 기본값’이 결과를 바꾼다는 같은 원리를 활용합니다. 시스템이 사람을 변화시키는 것입니다.
2. 30% 법칙
경제학자 프랑코 모딜리아니(Franco Modigliani)의 생애 주기 가설(Life Cycle Hypothesis)에 따르면, 인간은 젊을 때 벌어들인 소득의 일부를 저축하여 소득이 없는 노년기의 소비 수준을 일정하게 유지하려고 노력합니다. 모딜리아니는 이 이론으로 1985년 노벨 경제학상을 받았습니다.
저축 30%의 구성
1. 국민연금과 퇴직연금 (연봉 대비 약 15%~18%): 이미 강제적으로 적립되는 기초 자산입니다. 국민연금 보험료는 소득의 9.5%(본인 부담 4.75%, 사업주 부담 4.75%)이며, 퇴직연금은 연봉의 약 8.3%(1년 근무 시 1개월분 퇴직금)가 적립됩니다.
2. 개인적 저축 (추가 12%~15%): IRP나 연금저축을 통해 스스로 쌓는 자산입니다. 세액공제 한도인 연 900만 원(월 75만 원)을 모두 채우면 연봉 5,000만 원의 18%(세전 기준)에 해당하고, 연 600만~750만 원(월 50만~62만 원)만 채워도 12%~15%가 됩니다.
이 합계가 30%에 도달할 때, 비로소 은퇴 후에도 현역 시절 생활 수준의 70% 이상을 유지하는 ’연금의 황금비율’이 완성됩니다. 미국의 대형 자산운용사 피델리티(Fidelity)도 25세부터 67세까지 꾸준히 저축한다는 가정 아래, 고용주 지원금을 포함해 소득의 최소 15%를 은퇴 자금으로 저축하라고 권고합니다. 여기에 주택 자금과 비상금까지 더한 총저축률 30%는 이를 바탕으로 한 현실적인 목표라 할 수 있습니다. 참고로 위 구성은 세전 연봉 기준이며, 아래의 사례와 시뮬레이션은 생활비 관점에서 월 실수령액(연봉 5,000만 원 기준 약 350만 원)에 저축률을 적용했습니다. 실수령액 350만 원의 30%인 105만 원은 세전 월소득(약 417만 원) 대비 약 25%에 해당합니다.
3. 알기 쉬운 사례: ‘YOLO족 B군’ vs ‘시스템맨 C양’
30세 동갑내기 두 직장인의 사례를 통해 저축 관성의 파괴력을 비교해 보겠습니다. 두 사람 모두 연봉은 5,000만 원(월 실수령액 약 350만 원)으로 동일합니다.
B군 (의지 의존형): “일단 쓰고 남는 돈을 저축하자”
B군은 매달 카드값과 유흥비를 제하고 남는 돈을 불규칙하게 저축합니다. 3월에는 100만 원을 모았지만, 4월에는 친구 결혼식과 여행으로 적자가 났습니다. 5월에는 다시 80만 원을 모았지만, 6월에는 에어컨을 사느라 저축이 제로입니다.
심리학에서 말하는 ‘쾌락 적응(Hedonic Adaptation)’ 현상이 B군을 괴롭힙니다. 연봉이 4,000만 원에서 5,000만 원으로 오를 때, B군은 더 좋은 아파트로 이사하고, 더 좋은 차를 샀습니다. 소득이 오르면 소비도 함께 오르는 함정에 빠진 것입니다. 브릭먼(Philip Brickman) 등이 1978년 발표한 고전적 연구에서는 복권 당첨자들이 일반인보다 더 행복하다고 답하지 않았습니다. 좋은 일에도 금세 익숙해진다는 뜻입니다. 그러나 늘어난 고정비는 결코 줄어들지 않습니다.
5년 후 B군의 통장 잔고는 3,000만 원입니다. 불규칙한 저축으로 인해 평균 월 50만 원 수준밖에 모으지 못한 것입니다.
C양 (시스템 관성형): “먼저 저축하고 남은 돈으로 살자”
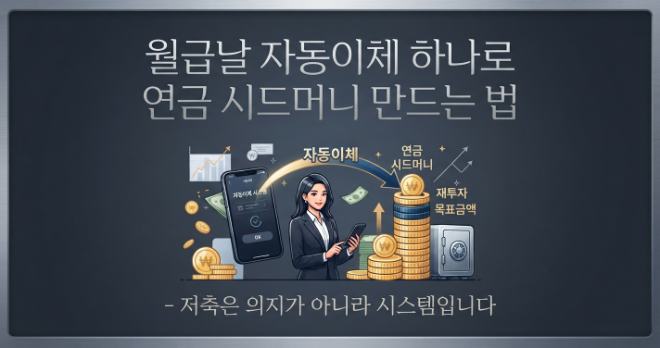
C양은 월급날 자동이체로 105만 원(월 실수령액의 30%)이 연금저축과 IRP, 청약 통장으로 먼저 빠져나가게 설정했습니다. 구체적으로는 다음과 같습니다.
IRP: 월 50만 원 (연 600만 원, 세액공제 대상)
연금저축펀드: 월 25만 원 (연 300만 원, 세액공제 대상)
주택청약종합저축: 월 30만 원
처음 3개월은 힘들었습니다. 남은 245만 원으로 생활하려니 빠듯했습니다. 그러나 C양은 곧 적응했습니다. 외식 횟수를 줄이고, 불필요한 구독 서비스를 해지했습니다. 3개월이 지나자 245만 원으로도 충분히 생활할 수 있다는 것을 깨달았습니다.
5년 후의 결과
C양은 원금만 약 6,300만 원을 모았습니다(105만 원 × 60개월). 여기에 연 5%의 운용 수익(약 900만 원)과 연말정산 세액공제 혜택(5년간 약 750만 원)을 합치면 실제 자산은 약 7,950만 원에 달합니다. B군의 3,000만 원과 비교하면 2.65배의 차이입니다.
더 중요한 것은 C양에게는 이미 ’저축의 관성’이 몸에 배어, 연봉이 6,000만 원으로 인상되어도 그 인상분의 30%를 자연스럽게 추가 저축으로 연결한다는 점입니다. 반면 B군은 인상된 연봉으로 더 비싼 아파트로 이사하여 고정비가 더욱 늘어났습니다.
4. 저축의 관성을 만드는 3단계 전략
① 선저축 후소비 (Pay Yourself First)
가장 고전적이지만 강력한 원칙입니다. 나에게 주는 월급(저축)을 가장 먼저 지불하십시오. 행동경제학에서는 이를 ’심적 회계(Mental Accounting)’라고 부릅니다. 리처드 탈러가 1985년 논문 「Mental Accounting and Consumer Choice」 등에서 제안한 이 개념은 사람들이 돈을 출처와 용도에 따라 다른 ’계정’으로 분류한다는 것을 설명합니다.
저축액을 아예 ’내 돈이 아닌 것’으로 분류하는 순간, 남은 돈으로 한 달을 버티는 창의적인 소비 전략이 생겨납니다. 월 350만 원을 전부 쓸 수 있다고 생각하면 350만 원을 다 쓰지만, 처음부터 245만 원만 있다고 생각하면 245만 원으로 충분히 생활할 수 있습니다.
② 파킨슨의 법칙(Parkinson’s Law) 역이용
“업무는 주어진 시간을 채울 만큼 늘어난다”는 것이 파킨슨의 법칙입니다. 영국의 역사학자 시릴 노스코트 파킨슨(Cyril Northcote Parkinson)이 1955년 《이코노미스트》에 발표한 이 법칙은 원래 행정 조직의 비효율을 설명하기 위한 것이었지만, ‘지출은 수입이 늘어나는 만큼 늘어난다’는 식으로 개인 재정에 적용해도 잘 들어맞습니다.
소득이 늘어날 때 생활 수준을 즉시 올리지 않고, 인상분의 절반 이상을 연금 계좌로 밀어 넣으십시오. 이것을 ‘내일의 더 많은 저축(Save More Tomorrow)’ 설계라고 합니다.
탈러 교수와 UCLA의 슐로모 베나르치(Shlomo Benartzi) 교수가 개발한 이 프로그램은 2004년 《Journal of Political Economy》 논문에서 미국의 한 기업 사례로 소개되어 놀라운 성과를 거두었습니다. 직원들에게 “지금 저축률을 올리라”고 하면 거부하지만, “다음 연봉 인상 때 인상분의 일부를 자동으로 저축하겠습니까?”라고 물으면 78%가 참여했습니다. 40개월 후 참여자들의 평균 저축률은 3.5%에서 13.6%로 증가했습니다.
구체적인 실행 방법은 다음과 같습니다. 연봉이 5,000만 원에서 5,500만 원으로 500만 원 인상되었다면, 월 실수령 증가분이 약 35만 원입니다. 이 중 20만 원은 IRP 자동이체 금액을 늘리는 데 사용하고, 나머지 15만 원만 생활비로 사용하십시오. 이렇게 하면 생활 수준도 조금 나아지고, 저축도 크게 늘어나는 윈-윈 전략이 됩니다.
③ 자동화된 연금 깔때기
시스템을 만들 때는 단순할수록 좋습니다. 복잡한 시스템은 작동하지 않습니다. 다음과 같은 3단계 깔때기 구조를 한 번만 세팅해두면, 당신의 관성은 부를 쌓는 방향으로 작동하기 시작합니다.
1단계: 월급 통장에서 퇴직연금(IRP)으로 자동이체 (매월 25일, 50만 원)
2단계: 월급 통장에서 연금저축펀드로 자동이체 (매월 26일, 25만 원)
3단계: 월급 통장에서 주택청약 또는 비상금 계좌로 자동이체 (매월 27일, 30만 원)
4단계: 남은 금액으로 한 달 생활하기
이 시스템의 핵심은 ’자동성’입니다. 매달 의식적으로 저축을 결정할 필요가 없습니다. 한 번 설정해두면 관성이 알아서 작동합니다. 앞서 소개한 매드리언과 셰아의 연구에서도 자동 가입된 직원 다수가 회사가 정해 둔 기본 납입률과 투자 상품을 그대로 유지했습니다. 처음 세팅한 기본값이 그만큼 오래 유지된다는 뜻입니다.
이제 시스템은 세팅되었습니다. 그렇다면 처음 몇 년의 고비는 어떻게 넘기고, 30%가 벅찬 사람은 어디서부터 시작하면 좋을까요? 다음 편에서는 시드머니의 임계점과 10%부터 시작하는 4단계 전략, 그리고 30년 뒤 달라지는 자산을 숫자로 살펴보겠습니다.
[글로벌에픽 신상근 연금경제연구소장 / pinefield@daum.net]
<저작권자 ©GLOBALEPIC 무단 전재 및 재배포 금지>